Wasserschaden in der Wohnung: Was tun und wer zahlt?
Kurz nach zwei Uhr nachts, auf dem Weg zum Kühlschrank. Der linke Socken wird nass. Dann der rechte.
Unter der Küchenzeile glänzt eine Pfütze, und sie wird größer. Wo ist noch mal der Haupthahn? Wen rufst du um diese Uhrzeit an? Und wer zahlt den aufgequollenen Schrank, wenn du gar nichts dafür kannst?
Genau das klären wir hier: Wasserschaden in der Wohnung - was tun, in welcher Reihenfolge, und wer zahlt was. Erst das Wasser, dann das Geld.
Geschrieben von
René Corten
Zertifizierter Sachverständiger (DGuSV)
René begutachtet Schadensfälle für große Versicherer - mit DGuSV-Zertifizierung und hunderten Gutachten im Rücken. Was er dabei am häufigsten sieht: fehlende Nachweise. Deshalb hat er Hausratgenie gegründet und schreibt hier, was du wissen solltest, bevor es drauf ankommt.
Das Wichtigste in 30 Sekunden
- Erst Wasser stoppen und Strom sichern, dann fotografieren, dann aufräumen.
- Hausratversicherung und Vermieter oder Hausverwaltung unverzüglich informieren, für die Erstmeldung reicht ein Anruf.
- Deine Sachen zahlt deine Hausrat zum Neuwert, auch wenn jemand anderes schuld ist. Rohre, Wände und Decken zahlt die Gebäudeversicherung des Eigentümers.
- Ist der Nachbar schuld, ruf trotzdem zuerst deine Hausrat an: Seine Haftpflicht zahlt nur den Zeitwert.
- Nichts vor der Freigabe entsorgen und eine Schadenliste mit Neupreis, Foto und Beleg anlegen.
Wasserschaden: Was tun?
Wasser stoppen, Strom sichern, fotografieren, retten, melden - in dieser Reihenfolge. Ob Wasserrohrbruch oder geplatzter Schlauch: Dreh den Absperrhahn oder den Haupthahn zu, schalte bei viel Wasser die Sicherung aus und dokumentiere den Schaden, bevor du aufräumst. Danach informierst du noch am selben Tag deine Hausratversicherung und den Vermieter oder die Hausverwaltung.
In den ersten Minuten
- Wasser stoppen. Absperrventil am Gerät zudrehen, etwa an Waschmaschine oder Spüle. Bei einem Rohrbruch oder unklarer Quelle: Haupthahn. (Oft sitzt er am Wasserzähler oder im Keller, sonst weiß der Hausmeister Bescheid.)
- Strom sichern. Bei viel Wasser die Sicherung für den Bereich ausschalten, nasse Steckdosen und Geräte nicht anfassen.
- Kommt es von oben? Beim Nachbarn klingeln, Hausmeister oder Notdienst der Hausverwaltung anrufen.
- Erst fotografieren, dann aufräumen. Übersicht, Details, Wasserstand, gern ein kurzes Video.
- Retten, was geht. Elektronik und Papiere nach oben, Teppiche raus, schwere Möbel auf Holzklötze. Das gehört zu deiner Schadenminderungspflicht (§ 82 VVG). Gebotene Kosten wie Notdienst oder Pumpe ersetzt der Versicherer, also Belege aufheben.
In den ersten Stunden
- Wasserschaden der Hausratversicherung melden. „Unverzüglich“ heißt ohne schuldhaftes Zögern (§ 30 VVG), eine feste Tagesfrist gibt es nicht. Ein Anruf genügt. Schadennummer notieren, nach Weisungen fragen. Details: Schadenfall bei der Hausrat melden.
- Vermieter oder Hausverwaltung informieren und per E-Mail bestätigen: wann, was, Fotos.
- Selbst verursacht? Dann auch deine Privathaftpflicht informieren.
- Handwerker nur, wenn nötig. Notdienst, wenn weiter Wasser läuft. Die Leckortung (Suche nach dem Leck) und die Reparatur organisiert in der Mietwohnung der Vermieter.
In den ersten Tagen
- Nichts Beschädigtes wegwerfen, bevor der Versicherer es freigibt. Muss etwas raus, vorher fotografieren und, wo es geht, aufheben. Der aufgequollene Schrank ist ein Beweisstück, kein Sperrmüll.
- Schadenliste anfangen (wie, steht weiter unten).
- Stromzähler fotografieren, bevor die Trocknungsgeräte starten.
- Wohnung unbewohnbar? Hotel nur nach Absprache mit dem Versicherer, Rechnungen sammeln.
Klingt nach viel? Ab hier ist es Papierkram - lästig, aber wenigstens trocken.
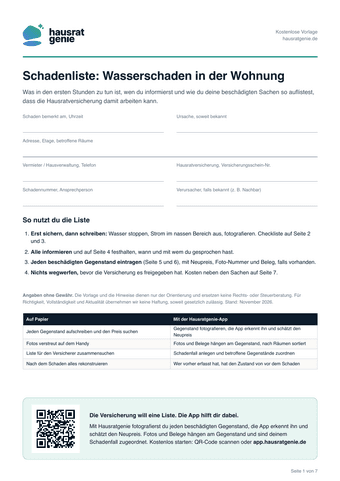
Kostenlose Vorlage als PDF
Schadenliste zum Ausdrucken: Wasserschaden
Sieben Seiten: Sofort-Checkliste in vier Phasen, wen du wann informiert hast, Stromzähler und Ansprüche gegenüber dem Vermieter, Schadenliste mit 56 Zeilen für Neupreis, Foto-Nr. und Beleg sowie die Kosten neben den Sachen.
Lieber fotografieren als abschreiben? Mit Hausratgenie gehst du Raum für Raum durch die Wohnung. Die App erkennt die Gegenstände und erstellt die Liste als PDF - mit Fotos und Aufnahmedatum.
Kostenlos mit der App startenWasserschaden: Wer zahlt was?
Beim Wasserschaden teilen sich bis zu vier Seiten die Rechnung. Deine Hausratversicherung zahlt deine beweglichen Sachen zum Neuwert, die Wohngebäudeversicherung des Eigentümers Rohre, Wände und Decken. Die Privathaftpflicht eines Verursachers springt nur bei Verschulden ein und zahlt den Zeitwert. Der Vermieter muss die Wohnung instand setzen.
Wer | Zahlt für | Wann und wie viel |
|---|---|---|
Deine Hausratversicherung | Deine Sachen, auch selbst bezahlte Böden und Einbauten, plus Kosten wie Hotel | Auch wenn jemand anderes schuld ist. Neuwert, bis zur Versicherungssumme |
Wohngebäudeversicherung des Eigentümers | Rohre, Wände, Decken, vom Vermieter verlegte Böden | Bei Leitungswasser und Rohrbruch |
Privathaftpflicht des Verursachers | Schäden bei anderen, etwa an deinen Sachen | Nur bei Verschulden. Zeitwert |
Vermieter | Reparatur der Wohnung, Aufwendungen wie Trocknerstrom | Auch ohne Verschulden. Deine Möbel nur ausnahmsweise (§ 536a BGB) |
Ob deine Einbauküche zur Hausrat zählt, hängt davon ab, wer sie bezahlt hat und wie fest sie eingebaut ist.
Der Fachbegriff dahinter heißt Leitungswasserschaden, und er hängt an einem Wort: bestimmungswidrig. Wasser hat in deiner Wohnung feste Ausgänge: Hahn, Dusche, Abfluss. Tritt es woanders aus, etwa aus Rohr, Schlauch, Waschmaschine, Heizung, Wasserbett oder Aquarium, ist es bestimmungswidrig. Wasserbett und Aquarium gehören in den GDV-Musterbedingungen zur Grunddeckung (nicht versichert ist nur der Inhalt des Aquariums, also Fische und Pflanzen). Ältere Tarife können abweichen.
Nicht als Leitungswasser versichert sind etwa Plansch- oder Reinigungswasser, Regen, Hochwasser, Grundwasser und Rückstau. Überschwemmung und Rückstau deckt nur eine zusätzliche Elementarschadenversicherung, Regen durchs offene Fenster nicht einmal die.
Und wenn du selbst nicht aufgepasst hast? Einfache Unachtsamkeit ist mitversichert. Läuft die Waschmaschine, während du übers Wochenende wegfährst, werten Gerichte das als grob fahrlässig, und der Versicherer darf je nach Schwere kürzen. Viele Tarife verzichten bis zu einer Grenze darauf, wegen grober Fahrlässigkeit zu kürzen.
Trocknung: Wie lange der Bautrockner läuft und wer den Strom zahlt
Die Bautrocknung von Wänden, Estrich und Dämmung ist Gebäudesache: In der Mietwohnung beauftragt sie der Vermieter, du musst sie dulden. Laut ADAC dauert sie bei Wänden und Putz ein bis drei Wochen, bei Estrich und Dämmschichten drei bis sechs, in Einzelfällen bis zu acht. Nicht vorzeitig abschalten, auch wenn sich die Wand trocken anfühlt, sonst droht Schimmel.
Teuer ist der Strom: Der ADAC rechnet mit fünf bis 15 Euro pro Gerät und Tag. Ein Bautrockner ist eben der einzige Mitbewohner, der rund um die Uhr arbeitet und keine Miete zahlt. Hast du den Schaden nicht verursacht, reichst du seine Stromrechnung an den Vermieter weiter.
Wasserschaden in der Mietwohnung: Wer zahlt, wenn du nichts dafür kannst?
Bei einem unverschuldeten Wasserschaden in der Mietwohnung zahlt deine Hausratversicherung deine Sachen zum Neuwert, der Vermieter lässt Wände, Decken und Böden über seine Gebäudeversicherung reparieren. Hat ein Nachbar den Schaden verschuldet, holt sich deine Versicherung das Geld bei ihm zurück. Deine Möbel ersetzt der Vermieter nur ausnahmsweise.
Wasserschaden an der Decke: Wenn es von oben kommt
Ein brauner Fleck an der Decke, der täglich wächst? Dann oben klingeln und die Hausverwaltung anrufen. Die Decke ist Sache des Eigentümers.
Beim Wasserschaden durch den Nachbarn entscheidet die Schuld, wer am Ende zahlt. Hat er etwa den Waschmaschinenschlauch nicht gesichert, haftet er (§ 823 BGB), und seine Privathaftpflicht zahlt den Zeitwert. Deine Hausrat zahlt den Neuwert und holt sich das Geld beim Nachbarn zurück (Regress, § 86 VVG). Deshalb zuerst die eigene Hausrat anrufen. Zeitwert ist, als bekämst du nach einer Reifenpanne nur, was der abgefahrene Reifen noch wert war - für einen neuen reicht das nicht (Neuwert und Zeitwert).
Platzt ein Rohr ohne Vorwarnung, haftet in der Regel niemand. Dann zahlt allein deine Hausrat.
Was dir der Vermieter schuldet - und was nicht
Erst die Pflicht: Du musst den Schaden dem Vermieter unverzüglich anzeigen (Mängelanzeige, § 536c BGB). Sonst musst du ihm unter Umständen den Folgeschaden ersetzen und verlierst die Mietminderung, soweit er deshalb nicht reagieren konnte.
Dann die Rechte. Auch wenn ihn keine Schuld trifft, muss der Vermieter die Wohnung instand setzen und dir Aufwendungen durch die Reparatur ersetzen (§ 555a Abs. 3 BGB): Trocknerstrom, Verdienstausfall für Handwerkertermine, eigene Räumstunden (das AG Lichtenberg setzte 10 Euro pro Stunde an). Auch ein angemessenes Ausweichquartier kannst du laut Stiftung Warentest verlangen, aber nicht doppelt über ihn und deine Hausrat.
Schadensersatz für deine Möbel schuldet er nur, wenn er den Schaden zu vertreten hat, mit einer Reparatur in Verzug ist oder der Mangel schon bei der Unterschrift unter den Mietvertrag bestand (§ 536a BGB). Etwa wenn er nach mehreren Rohrbrüchen die Leitungen trotzdem nicht prüfen lässt. Für dein Sofa ist also fast immer deine Hausrat zuständig.
Mietminderung bei Wasserschaden
Im Schlafzimmer brummen zwei Trockner, das Bad ist gesperrt? Dann mindert sich die Miete automatisch (§ 536 BGB), solange die Beeinträchtigung dauert. Beantragen musst du nichts, zustimmen muss der Vermieter nicht, und ihn muss keine Schuld treffen. Voraussetzung: Du hast den Mangel angezeigt, und die Beeinträchtigung ist nicht nur unerheblich. Gerechnet wird von der Bruttomiete, also inklusive Nebenkosten. Selbst verursacht? Dann gibt es keine Minderung.
Wie viel? Das entscheiden Gerichte im Einzelfall, deshalb findest du hier keine Prozent-Tabelle. Ein Beispiel, kein Freifahrtschein: Das AG Schöneberg (Az. 109 C 256/07) hielt 100 Prozent Minderung für berechtigt, solange laute Trocknungsgeräte liefen.
Im Zweifel zahl die Miete unter Vorbehalt weiter und teil das dem Vermieter schriftlich mit, statt einfach weniger zu überweisen. Der Mieterverein hilft dir bei der Höhe (und hat Musterschreiben).
Und wenn das Wasser aus deiner Wohnung kam?
Schlauch abgerutscht, und unten tropft es durch die Lampe? Bist du schuld, ist deine Privathaftpflicht dran: für die Sachen der Nachbarn und je nach Vertrag für Schäden an der Mietwohnung.
„Zwar bleibt der Vermieter zur Reparatur verpflichtet, er kann aber von der Mietpartei verlangen, dass sie ihm die Kosten dafür ersetzt"
Ganz so hart kommt es oft nicht: Hast du nur leicht fahrlässig gehandelt und zahlst die Gebäudeversicherung über die Nebenkosten mit, muss sich der Vermieter in der Regel an seine Gebäudeversicherung halten (BGH, Az. VIII ZR 28/04). Bei grober Fahrlässigkeit gilt das nicht. Plötzlich ist die Nebenkostenabrechnung deine beste Freundin.
Was kann ich bei einem Wasserschaden geltend machen?
Bei der Hausratversicherung machst du zerstörte Sachen zum Neuwert geltend, beschädigte mit den Reparaturkosten, dazu Kosten wie Aufräumen, Transport, Lagerung und Hotel. Grundlage ist eine Schadenliste mit Neupreis, Foto und Nachweis je Gegenstand. Vom Vermieter kannst du als Mieter zusätzlich Aufwendungen wie Trocknerstrom und eigene Räumstunden verlangen.
Klingt einfach, bis du vor dem nassen Bücherregal stehst. Der Versicherer darf Auskünfte und zumutbare Belege verlangen (§ 31 VVG). Am besten legst du deshalb eine Schadenliste an, eine Zeile pro Gegenstand:
- Gegenstand mit Marke, Modell und Seriennummer
- Raum, Kaufjahr, Kaufpreis, ruhig mit „ca.“
- Neuwert heute, also der Wiederbeschaffungswert für gleiche Art und Güte, mit Link oder Angebot
- Schadenbild und ob es sich reparieren lässt
- Nachweis: Rechnung, Bestellmail, Kontoauszug, Foto
- Foto-Nr. vom Schaden und vom Zustand vorher
- Verbleib: aufbewahrt oder nach Freigabe entsorgt
Neuwert oder Reparatur? Zerstörtes ersetzt die Hausrat zum Neuwert, Beschädigtes mit den Reparaturkosten plus bleibender Wertminderung, höchstens bis zum Neuwert. Mehrwertsteuer gibt es nur, wenn sie tatsächlich anfällt. Ist die Versicherungssumme zu knapp, kürzt der Versicherer wegen Unterversicherung.
Kein Kassenbon? Kein Drama. Eigentum belegen auch Bestellmails, das Kundenkonto im Online-Shop, Kontoauszüge oder Fotos, auf denen die Sachen zu sehen sind (das Geburtstagsfoto vor dem Bücherregal zählt).
Manche Folgeschäden kommen später. Spanplatten quellen erst nach Tagen auf, ein nasses Gerät fällt vielleicht erst nach einer Woche aus. Fotografier betroffene Möbel ein paar Tage lang und melde Nachzügler.
Kosten neben den Sachen. Aufräumen, Entsorgen, Möbel rücken, Transport und Lagerung zahlt die Hausrat gegen Beleg, das Hotel ohne Frühstück und nur, solange die Wohnung unbewohnbar ist. Dauer und Tageslimit regelt dein Tarif. Viele Tarife zahlen in Mietwohnungen auch Reparaturen an Böden, Anstrichen und Tapeten - frag nach, bevor du renovierst.
PraxiserfahrungBeispiel: Rohrbruch im Mehrfamilienhaus, zwei Ausgangslagen
Rohrbruch in der Steigleitung, das Wasser läuft durch zwei Wohnungen. Jonas schreibt seine Schadenliste aus dem Gedächtnis, Preise geschätzt. Beim Ortstermin fragt der Regulierer nach Modell, Kaufjahr und Belegen, Jonas sucht danach tagelang Bestellmails. Sarah, eine Etage tiefer, zeigt eine Liste, die sie lange vor dem Schaden angelegt hat: jedes Möbelstück mit Foto, Neupreis und Beleg. Bei ihr geht es nur noch darum, was sich reparieren lässt.
Der Unterschied liegt nicht am Wasser, sondern an der Zeit davor. Wer seinen Hausrat vorher mit einer Foto-Inventar-App wie Hausratgenie erfasst hat, hat Fotos mit Aufnahmedatum, geschätzten Neuwert, Seriennummer und Beleg schon am Gegenstand. Nach dem Schaden ordnest du die betroffenen Sachen in der App einem Schadenfall zu und erstellst daraus den PDF-Bericht für deine Versicherung. Fängst du erst jetzt an, fotografierst du eben die beschädigten Sachen, und die App schätzt den Neupreis. Melden musst du selbst, und der Neuwert ist eine Orientierung, kein Gutachten. Aber die Liste schreibst du nicht mehr nachts aus dem Gedächtnis.
Brauchst du einen Gutachter beim Wasserschaden?
Bei größeren Schäden schickt die Versicherung oft selbst einen Regulierer oder Sachverständigen, und den bezahlt sie auch. Einen eigenen Gutachter brauchst du in der Regel nur, wenn ihr euch über die Höhe streitet, und seine Kosten trägst du dann meist selbst. Um Gutachten am Gebäude kümmert sich der Vermieter.
Einen eigenen Gutachter erstattet der Versicherer nur, wenn dein Vertrag dich dazu verpflichtet oder er dich auffordert (§ 85 Abs. 2 VVG). Bei Streit über die Höhe kannst du ein Sachverständigenverfahren verlangen: Jede Seite benennt einen Sachverständigen und zahlt ihn in der Regel selbst, den gemeinsamen Obmann teilt ihr euch.
Wie sieht so ein Ortstermin von der anderen Seite aus? René Corten, der diesen Ratgeber geschrieben hat, ist DGuSV-geprüfter Sachverständiger und begutachtet Schäden im Auftrag von Versicherern. Aus seiner Sicht zählen dabei vor allem drei Fragen: Passt das Schadenbild zur Ursache, also Wasserränder und Ausbreitung zum geplatzten Schlauch? Ist die Liste plausibel, passen Marken und Neupreise zum Rest der Wohnung? Und was lässt sich trocknen oder reparieren, statt es zu ersetzen? Typischer Ärger: Beschädigtes ist entsorgt, bevor es jemand gesehen hat. Wer Altschäden unterschiebt, riskiert alles: Das OLG Celle (Az. 8 U 86/09) wertete das als arglistige Täuschung, der Eigentümer bekam nichts. Die ehrliche Liste ist am Ende die schnellste.
Beweisbereit, bevor es tropft
Fotografier deinen Hausrat einmal Raum für Raum: Hausratgenie erkennt die Gegenstände, schätzt den Neuwert und speichert Belege und Seriennummern direkt am Gegenstand. Eine 70-m²-Wohnung ist in etwa 30 Minuten erfasst.
Häufige Fragen
Quellen (10)
- GDV, Allgemeine Hausrat Versicherungsbedingungen (VHB 2022, Versicherungssummenmodell): https://www.gdv.de/resource/blob/5922/53f4b76ae383dd8f621c7c755cf6fb0b/allgemeine-hausrat-versicherungsbedingungen-vhb-2022-versicherungssummenmodell--data.pdf
- GDV, Gemeinsamer Allgemeiner Teil für Haftpflicht- und Sachversicherung (Obliegenheiten nach dem Schaden): https://www.gdv.de/resource/blob/5882/d546ded40b4992d4a83aac7a04d57e89/gemeinsamer-allgemeiner-teil-fuer-die-allgemeine-haftpflichtversicherung-die-sachversicherung-und-die-technischen-versicherungen-ohne-projektgeschaeft-monoline-variante-data.pdf
- GDV, Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022): https://www.gdv.de/resource/blob/37086/ed134c91fd4d27e58401c7ca380b0b4d/allgemeine-wohngebaeude-versicherungsbedingungen-vgb-2022-wert-1914-gleitender-neuwert-plus--data.pdf
- Versicherungsvertragsgesetz (VVG), §§ 30, 31, 82, 83, 85, 86: https://www.gesetze-im-internet.de/vvg_2008/
- Bürgerliches Gesetzbuch (BGB), §§ 536, 536a, 536c, 555a, 823: https://www.gesetze-im-internet.de/bgb/
- Stiftung Warentest, Wasserschaden: Gut absichern gegen Nässeschäden: https://www.test.de/Wasserschaden-Welche-Versicherung-wann-zahlt-5700777-0/
- Verbraucherzentrale NRW, Hausrat: Versicherungsschaden ohne Unterlagen melden: https://www.verbraucherzentrale.nrw/wissen/geld-versicherungen/weitere-versicherungen/hausrat-versicherungsschaden-ohne-unterlagen-melden-70702
- Berliner Mieterverein, BGH VIII ZR 28/04: https://www.berliner-mieterverein.de/recht/bgh/bgh0448.htm
- Berliner Mieterverein, AG Lichtenberg 21 C 160/15 (Aufwendungsersatz): https://www.berliner-mieterverein.de/recht/mieturteile/aufwendungsersatz-2.htm
- ADAC, Wasserschaden: Wie bekomme ich Haus oder Wohnung wieder trocken?: https://www.adac.de/der-adac/ueber-uns-se/zuhause/wasserschaden-trocknung/